仪表板并非解决方案
仪表板无法修复失效的流程。
最困难的部分不是构建技术,而是找到真正的问题。
我们的客户是一家教育机构,他们在将政府拨款与学生个人对账方面遇到了困难。每次与拨款机构开会前,管理层都要花费大量时间使用电子表格和VLOOKUP函数,才能搞清楚还有哪些款项未到位。
这看起来像是一个报告问题,但并非如此。输入报告的信息本身就已经不可靠。在构建更好的仪表板之前,我们必须先弄清楚原因所在。
找出数字背后的真正问题
DFG从头到尾梳理了客户的整个流程——从学生注册和课程转读,到开具发票、信用票据、付款和政府拨款。
问题不在于某一张电子表格,而是由运营事项流入(或未能流入)会计系统的方式所造成的。
1. 未被触发的触发条件
当学生在课程开始后转读时,运营系统记录了转读操作——但针对原始发票的信用票据并不总是被触发。
发现这个问题不仅仅需要审查账目,还需要了解一个陌生的运营系统的行为方式:信用票据应在何时触发,以及在什么情况下触发会失败。
若不弄清这一点,会计系统就会持续将学生已离课课程的政府拨款显示为未到位。
解决方案不是再做一次对账,而是修复交易流转本身。
2. 另一个断层:付款与开票
学生考试揭示了另一个问题。付款往往在考试日期确认之前就已收到,而发票则在考试预约时才生成。
由于运营系统已将付款记录为已收款,后续生成的发票并不总是能正确流入会计系统——导致即便服务已安排好,金额仍显示为预付款或超额付款。
会计问题再次只是症状,流程才是根本原因。
只有在那之后,AI才真正发挥了作用
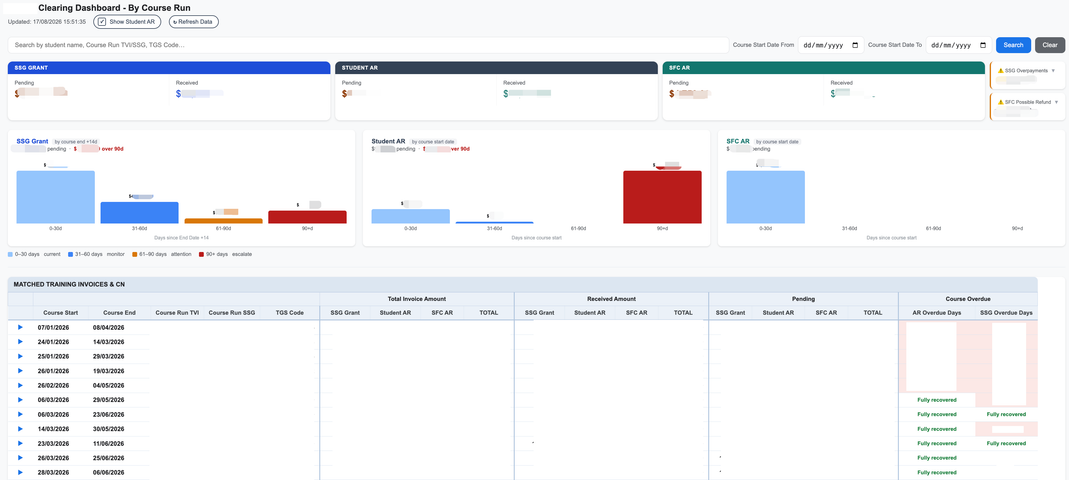
一旦底层流程被理解并纠正,DFG便利用AI辅助开发,围绕客户的实际运营构建了匹配和报告解决方案。
政府拨款现在能够与学生和课程记录关联,让管理层对未到位拨款、账龄、预期到账及现金流影响有了更清晰的掌握。
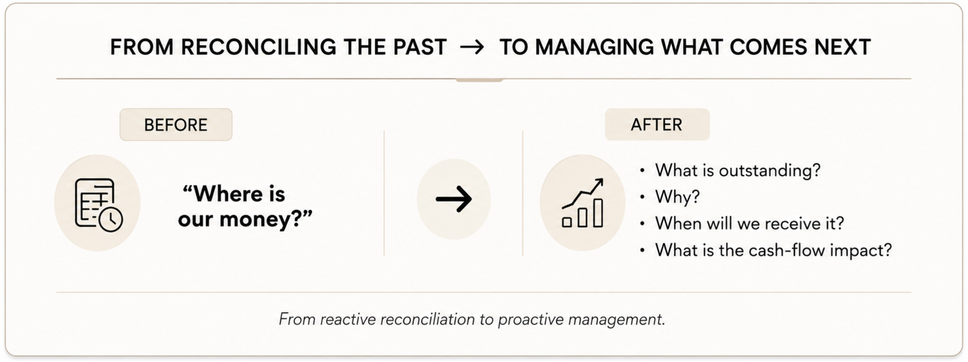
AI帮助我们更快地构建了解决方案,但识别问题的并非AI。
真正的核心能力是解决问题
这需要理解一个陌生的运营系统,追踪跨运营与会计的交易流转,并精准找出信息在哪个环节停止了正确流动。
DFG在审计、跨国企业及不同行业成长型企业的丰富经验,结合强大的技术能力,使我们能够从财务和系统两个角度切入问题。AI赋予我们将这种理解更快转化为可行解决方案的能力。
会计告诉我们数字应该意味着什么。
系统思维帮助我们理解为何并非如此。
AI帮助我们将这种理解转化为解决方案。
DFG Advisory Pte Ltd · info@dfgadvisory.com · www.dfgadvisory.com
2026年5月8日