17%
新加坡企业所得税标准税率。
中小企业
实际税率可更低。
阶段
减免随公司成长阶段而变化。
规划
税务规划须在申报前开始。
1. 新加坡企业税概览
| 税务优惠 | 符合资格的新公司——前3个课税年度 | 成熟公司——第4个课税年度起 |
|---|---|---|
| 标准企业所得税率 | 17% | 17% |
| 税务豁免计划 | 初创企业税务豁免(SUTE) | 部分税务豁免(PTE) |
| 第一档 | 对正常应税收入首10万新元享有75%豁免 | 对正常应税收入首1万新元享有75%豁免 |
| 第二档 | 对其后10万新元正常应税收入享有50%豁免 | 对其后19万新元正常应税收入享有50%豁免 |
| 最高豁免收入 | 每个符合资格课税年度最高12.5万新元 | 每个课税年度最高10.25万新元 |
| 2026年预算减免 | 2026课税年度享50%企业所得税回扣,受整体利益上限约束* | 2026课税年度享50%企业所得税回扣,受整体利益上限约束* |
* 2026课税年度企业所得税回扣与企业所得税回扣现金补贴(如符合资格)的整体利益上限为每家公司4万新元。示例如下:
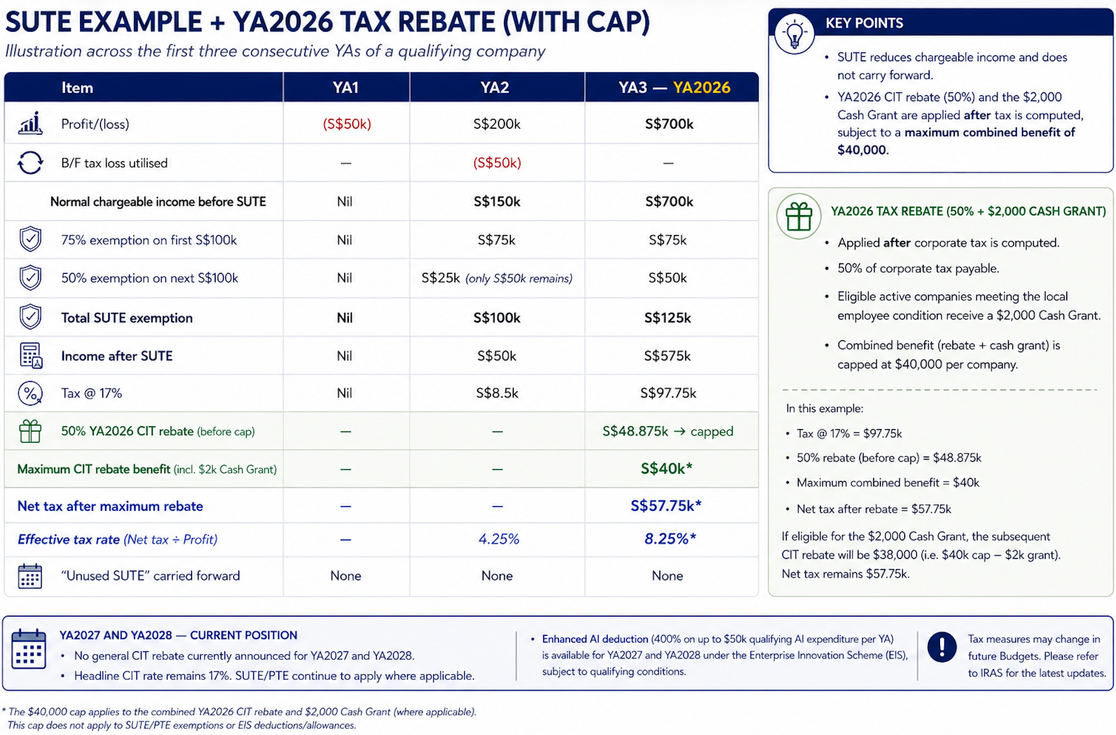
SUTE与PTE遵循相同的核心原则:两者均为适用于该课税年度正常应税收入的豁免。若公司收入低于豁免档位,未使用的档位部分不可结转。实际未使用的贸易亏损则不同——通常可在符合股东测试的前提下结转。
2027及2028课税年度——目前立场
目前未宣布2027及2028课税年度的一般企业所得税回扣。标准税率维持17%;SUTE/PTE在适用情况下继续有效。企业创新计划(EIS)下,2027及2028课税年度可就每课税年度最高5万新元合格AI支出享有400%额外扣税,须符合资格条件。
2. 创新获得奖励
企业创新计划(EIS)是适用于2024至2028课税年度的综合创新税务计划。研发是其合格活动之一,而合格AI支出从2027及2028课税年度起成为EIS新增合格活动。
合格活动包括:
· 在新加坡开展的研发
· 知识产权注册
· 收购/授权知识产权
· 符合资格的SSG支持培训
· 与批准合作机构的创新项目
· 合格AI支出(2027及2028课税年度)
若分别符合相应条件,初创企业可同时申领SUTE/PTE与EIS。
3. EIS下的研发扣税
对于在新加坡开展的合格研发(2024至2028课税年度):
高达400%
就首40万新元合格研发支出可享有的扣税
合格研发项目须:
- 具有研发目标——新知识、新/改良产品或流程
- 涉及新颖性或技术风险
- 采用系统性、研究性和实验性的科学或技术工作
典型合格支出:
- 员工成本(不含董事费)
- 研发所用消耗品
- 外包研发:通常为服务费的60%,或经证实更高时,以实际合格员工成本加消耗品计
常规测试、市场调研及常规/表面性修改通常不符合资格。
4. 新增:EIS下的AI应用扣税(2027及2028课税年度)
400%
就每课税年度最高5万新元合格AI支出享有的扣税
简单示例:
- 5万新元合格AI支出 → 最高20万新元税务扣除
- 这不是20万新元的现金返还
- 此AI类别不适用EIS现金支付选项
税务局目前立场
税务局已确认400%扣税及每年5万新元上限。现行EIS指引尚未列出详细合格AI成本类别。除非详细规则确认,否则请勿假设一般AI订阅、咨询、硬件或开发费用符合资格。
提早规划。自信申领。
税务优惠取决于支出的性质和时间、项目是否符合资格,以及是否从一开始就保存了支持文件。税务分析应在承诺投资之前进行,而不仅仅是在申报时。
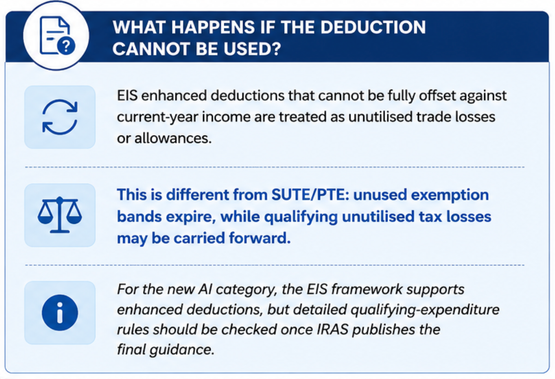
5. 如果公司出现亏损怎么办?
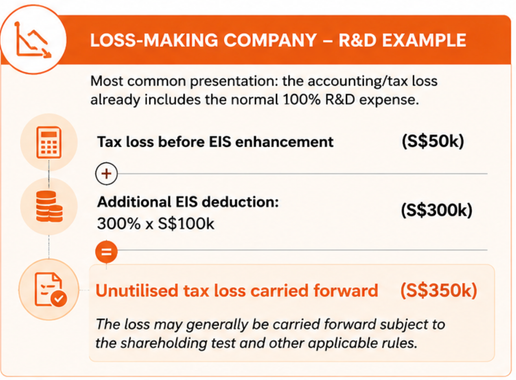
无法完全抵扣当年收入的EIS额外扣税,将被视为未使用的贸易亏损或免税额。
我们帮助企业不仅了解需要缴纳的税款,还帮助其了解与其业务和成长阶段相关的减免和激励措施。
DFG Advisory Pte Ltd · www.dfgadvisory.com · info@dfgadvisory.com
税务措施可能随未来预算案而改变。请参阅税务局获取最新信息。