洞察
你应该在哪里缴税?
未必是你收款的地方
在当今无国界的世界,住在一国、工作在另一国、客户在别处、收款账户又在其他地方,已是常见情形。
那么,你究竟应该在哪里缴税?
一览
不仅仅取决于钱从哪里来
对于个人服务、自由职业及合同工收入,关键问题通常是你的税务居民身份所在地,以及你实际执行工作的地点。客户或银行账户所在地未必决定该收入在哪里应税。
快速比较 · 部分国家 · 个人服务收入
洞察
未必是你收款的地方
在当今无国界的世界,住在一国、工作在另一国、客户在别处、收款账户又在其他地方,已是常见情形。
那么,你究竟应该在哪里缴税?
一览
对于个人服务、自由职业及合同工收入,关键问题通常是你的税务居民身份所在地,以及你实际执行工作的地点。客户或银行账户所在地未必决定该收入在哪里应税。
快速比较 · 部分国家 · 个人服务收入
| 纳税主体 / 国家 | 税务制度 | 本地产生的收入 注1 | 海外产生的收入 注1 | 一般规则 |
|---|---|---|---|---|
| 税务居民 🇸🇬 新加坡 / 🇭🇰 香港 | 主要属地制 | 通常须缴税,无论付款在哪里收取 | 通常无需缴税,无论付款在哪里收取 | 主要按收入产生地征税 |
| 税务居民 🇲🇾 马来西亚 | 属地制 + 境外收入规则 | 通常须缴税,无论付款在哪里收取 | – 在马来西亚收取时通常须缴税,但符合条件的境外收入在2036年前可能获豁免(注2) – 在海外收取时通常无需缴税 | 先按收入产生地征税;若为境外收入,需核查收取地点及豁免规则 |
| 税务居民 🇦🇺 澳大利亚 / 🇳🇿 新西兰 | 全球征税制 | 通常须缴税,无论付款在哪里收取 | 通常须缴税,无论付款在哪里收取(注3) | 税务居民 → 通常适用全球收入征税 |
| 美国税务居民 / 美国公民 🇺🇸 美国 | 全球征税(居民身份 + 公民身份) | 通常须缴税,无论付款在哪里收取 | 通常须缴税,无论付款在哪里收取 | 美国公民/税务居民 → 通常适用全球收入征税;如已缴纳境外税款,可能适用境外税收抵免 |
注1 对于服务/自由职业收入,"收入产生地"通常按当事人实际执行工作的地点确定,而非客户/付款方所在地或银行账户所在地。
注2 在马来西亚收取的符合条件境外收入,若满足豁免条件(例如该收入已在海外缴税),可能获豁免。
注3 部分澳大利亚临时居民可能对部分境外收入享有澳大利亚税务豁免;新西兰新进/回归税务居民可能有资格就大多数境外收入享有最长4年的临时豁免。
请注意:(a) 本表仅为个人/服务收入的高层次学习参考,不适用于股息、利息、租金、资本收益或公司情况。(b) 根据共同报告准则(CRS),海外银行账户信息可能被报告至你的税务居民所在国。在海外收款不会改变你的税务居民身份或收入应在何处缴税。
三个真实世界案例
税务管辖权在实践中如何确定
马来西亚居民
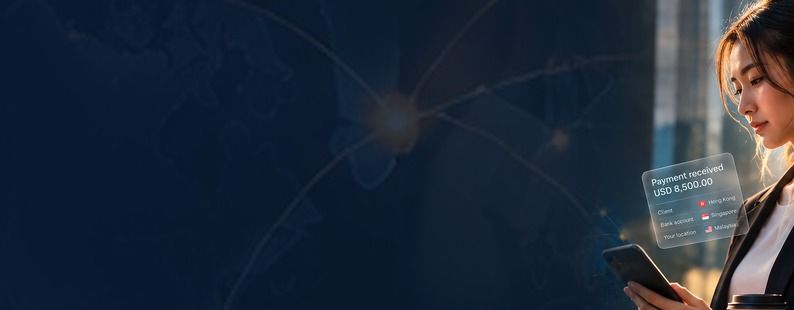
香港客户,新加坡银行
你居住并工作于马来西亚,为香港客户提供服务,并将款项汇入新加坡银行账户。
📍 居住及工作地 马来西亚
🤝 客户 香港
🏦 银行账户 新加坡
一般规则
适用马来西亚税务。
若你在马来西亚实际执行工作,该收入即为马来西亚来源收入——无论客户在哪里或款项在何处收取。
💡 关键要点
按工作执行地缴税,而非按资金流向地缴税。
新西兰税务居民
临时在澳大利亚工作
你是新西兰税务居民,临时前往澳大利亚执行自由职业工作。你的客户位于新西兰。
🏠 居住地 新西兰
✈️ 工作地 澳大利亚(临时)
🤝 客户 新西兰
一般规则
可能同时涉及澳大利亚和新西兰,但未必导致双重征税。
由于工作在澳大利亚执行,澳方可能具有征税权。新西兰对居民的全球收入征税。双边税务协定或境外税收抵免规则可能提供减免。
💡 关键要点
全球征税制:在海外赚取收入并不意味着脱离母国税网。
美国公民
居住及工作于新加坡
你是美国公民,居住并工作于新加坡,收入来自在当地执行的工作。
🛂 国籍 美国
📍 居住及工作地 新加坡
💼 收入来源 在新加坡工作
一般规则
适用新加坡税务——美国税务规则仍随美国公民。
美国对公民的全球收入征税,即使其居住在海外。新加坡与美国之间没有全面的双边税务协定,但已缴纳的新加坡税款可能享有境外税收抵免(FTC)。境外劳动所得豁免(FEIE)也可能适用。
💡 关键要点
没有双边税务协定并不自动意味着双重征税——国内境外税收抵免规则可能提供减免。
双边税务协定与境外税收抵免
双边税务协定与境外税收抵免——有何区别?
双边税务协定(DTA)
两国之间决定跨境收入如何征税的条约。根据协定,可能赋予一国主要征税权、提供豁免、降低税率或允许抵免。
双边税务协定
甲国 ↔ 乙国
两国之间的协议
境外税收抵免(FTC)
对已向另一国缴纳的合格税款给予的抵免。根据许多国家的国内规则,即使与该国没有全面的双边税务协定,也可能适用境外税收抵免。
境外税收抵免
已缴境外税款 → 税收抵免
依据适用的国内税务规则获得减免
两者均不意味着你可以简单地选择税率最低的国家纳税。
四个入门问题
四个入门问题
我的税务居民身份在哪里?
工作在哪里执行?
两国之间是否有双边税务协定?
能否通过境外税收抵免减少双重征税?
跨境税务错综复杂。同一笔收入,可能因你的税务居民身份、工作执行地点以及适用的条约规则不同而受到截然不同的处理。
DFG Advisory是一家会计、税务、顾问及兼职CFO服务公司,重点服务金融科技和技术行业,同时涉及多个行业。企业顾问是我们的核心优势;当你的个人税务情况与商业或跨境事务交叉时,我们乐于协助你理清思路。
DFG Advisory · info@dfgadvisory.com · www.dfgadvisory.com
本通讯仅供一般参考,不构成税务意见。税务规则因司法管辖区及个人情况而异。请务必咨询具备资质的税务专业人士,获取针对您具体情况的建议。
DFG Advisory Pte Ltd · www.dfgadvisory.com · info@dfgadvisory.com
会计 · 税务 · 顾问 · 超越数字